Seguro contra inundaciones en el Upstate: la zona X no es 'no se inunda'
Qué significan las letras del mapa de FEMA, cómo se cotiza y qué cubre una póliza del NFIP, y por qué importan los 30 días de espera. Dos años después de Helene.

Respuestas rápidas
- ¿Qué significan las letras del mapa de inundación de FEMA?
- Las zonas que empiezan con A o V son las de alto riesgo de FEMA, el Área Especial de Riesgo de Inundación, definida como el terreno con una probabilidad del 1 por ciento de inundarse en cualquier año. La zona X sombreada (los mapas viejos dicen B) es riesgo moderado, entre la inundación del 1 por ciento y la del 0.2 por ciento anual. La zona X sin sombrear (o C) es riesgo mínimo, fuera de las dos. El banco exige seguro solo en las zonas A y V.
- ¿Qué le hizo el huracán Helene al río Saluda en Greenville?
- La oficina del Servicio Meteorológico Nacional en Greenville-Spartanburg registra que el río Saluda en Greenville alcanzó 20.26 pies el 28 de septiembre de 2024, por encima del récord anterior de 19.38 pies del 7 de octubre de 1949. El mismo resumen ubica los totales de lluvia entre 7 y 13 pulgadas en buena parte del área al oeste de la carretera U.S. 321, y entre 14 y 20 pulgadas a lo largo de la escarpa de las Blue Ridge, con puntos de 2 pies o más.
- ¿Cómo se calcula la prima del seguro contra inundaciones si la zona no la decide?
- El método de precios actual del NFIP, según FEMA, está vigente por completo desde el 1 de abril de 2023 y no usa las zonas de inundación para determinar el riesgo. Califica cada edificio por su propia frecuencia de inundación, los tipos de inundación que enfrenta, incluidas la lluvia intensa y el desbordamiento de ríos, su distancia a una fuente de agua, su elevación y lo que costaría reconstruirlo. El mapa sigue decidiendo si el banco exige la póliza, y nada más.
- ¿Cuánto es el periodo de espera del seguro contra inundaciones?
- Una póliza del NFIP entra en vigor 30 días después de la fecha de compra, según FloodSmart. No hay espera cuando la póliza se compra al abrir, aumentar, extender o renovar una hipoteca, ni cuando se cambia la cobertura al renovar. Hay una espera de un día cuando la propiedad acaba de quedar dentro de una zona de alto riesgo por un cambio de mapa y la póliza se compra dentro de los 12 meses siguientes.
- ¿Qué cubre el seguro contra inundaciones y qué deja fuera?
- Una póliza del NFIP tiene dos partes, cobertura del edificio y cobertura de contenido, que según FloodSmart normalmente se compran por separado y con deducibles separados. El edificio incluye la estructura y los sistemas instalados, como la electricidad, la plomería, la calefacción, los electrodomésticos, la alfombra y los gabinetes. El contenido incluye ropa, muebles y electrónicos. No cubre bienes personales guardados en un sótano, el jardín y las terrazas, los vehículos, ni el alojamiento temporal y otros gastos mientras se repara la casa.
- ¿FEMA paga los daños por inundación si no tengo seguro?
- No como sustituto de una póliza. FEMA dice que la ayuda por desastre solo está disponible cuando el presidente declara un desastre federal, que sus subvenciones no siempre alcanzan para cubrir todas las pérdidas, y que primero hay que presentar un reclamo al seguro, porque FEMA necesita una copia del acuerdo o de la negativa de la aseguradora antes de considerar la solicitud. La ayuda sirve para pérdidas que el seguro no cubrió, no para reconstruir una casa.
Una casa del Upstate que está fuera de una zona de inundación del mapa se puede inundar igual, y una póliza normal de vivienda no paga cuando eso pasa. El glosario de FEMA define la zona de alto riesgo de sus mapas como el área con una probabilidad del 1 por ciento de inundarse en cualquier año, que es una descripción de las llanuras de ríos y arroyos y no dice nada de un patio que drena mal o de un desagüe pluvial que se devuelve. FloodSmart, el sitio del Programa Nacional de Seguro contra Inundaciones (NFIP), informa que entre 2014 y 2024 casi un tercio de los reclamos del NFIP vino de fuera de las zonas de alto riesgo. Dos años después de que Helene llevó el río Saluda en Greenville por encima de un récord que venía desde 1949, el mapa sigue contestando una sola pregunta: si el banco va a exigir la póliza. Si el agua puede llegar a la casa es otra pregunta, y el mapa no la contesta.
Ya escribimos sobre revisar el mapa de inundación en la semana de la oferta. Esta entrada sigue desde ahí, cuando el resultado dice zona X y nadie le está exigiendo al comprador una póliza.
¿Qué significan las letras del mapa de inundación de FEMA?
Las zonas que empiezan con A o V son las de alto riesgo de FEMA. El glosario de FEMA las llama Área Especial de Riesgo de Inundación y la define como el área que inundaría el evento con una probabilidad del 1 por ciento de igualarse o superarse en cualquier año, también llamado inundación base o inundación de 100 años. La zona AE es una de las zonas A; las letras después de la A marcan variantes de la misma área de alto riesgo.
La zona X viene en dos versiones. La zona X sombreada (los mapas viejos dicen zona B) es el área de riesgo moderado de FEMA, el terreno entre la inundación del 1 por ciento y la del 0.2 por ciento anual, la que la gente llama inundación de 500 años. La zona X sin sombrear (o zona C) es el área de riesgo mínimo, fuera del Área Especial de Riesgo de Inundación y más alta que la elevación de la inundación del 0.2 por ciento.
"No está en zona de inundación," la frase del listado o de la carta del banco, quiere decir zona X sin sombrear. La palabra mínimo es de FEMA, y describe la inundación del río a la escala del mapa, no su lote. El Centro de Servicio de Mapas de Inundación, la fuente pública oficial de FEMA sobre riesgo de inundación, devuelve el mapa vigente para una dirección, y advierte que esa información puede quedar reemplazada por mapas nuevos con el tiempo.
¿Qué le hizo el huracán Helene al río Saluda en Greenville?
La oficina del Servicio Meteorológico Nacional en Greenville-Spartanburg, en su resumen del evento de inundaciones repentinas del 26 y 27 de septiembre de 2024, registra que el río Saluda en Greenville alcanzó 20.26 pies el 28 de septiembre de 2024. El récord anterior en esa estación era de 19.38 pies, del 7 de octubre de 1949.
La lluvia que lo causó no cayó pareja. El mismo resumen del NWS ubica los totales de la tormenta entre 7 y 13 pulgadas en buena parte del área al oeste de la carretera U.S. 321, y entre 14 y 20 pulgadas a lo largo y cerca de la escarpa de las Blue Ridge, con puntos de 2 pies o más.
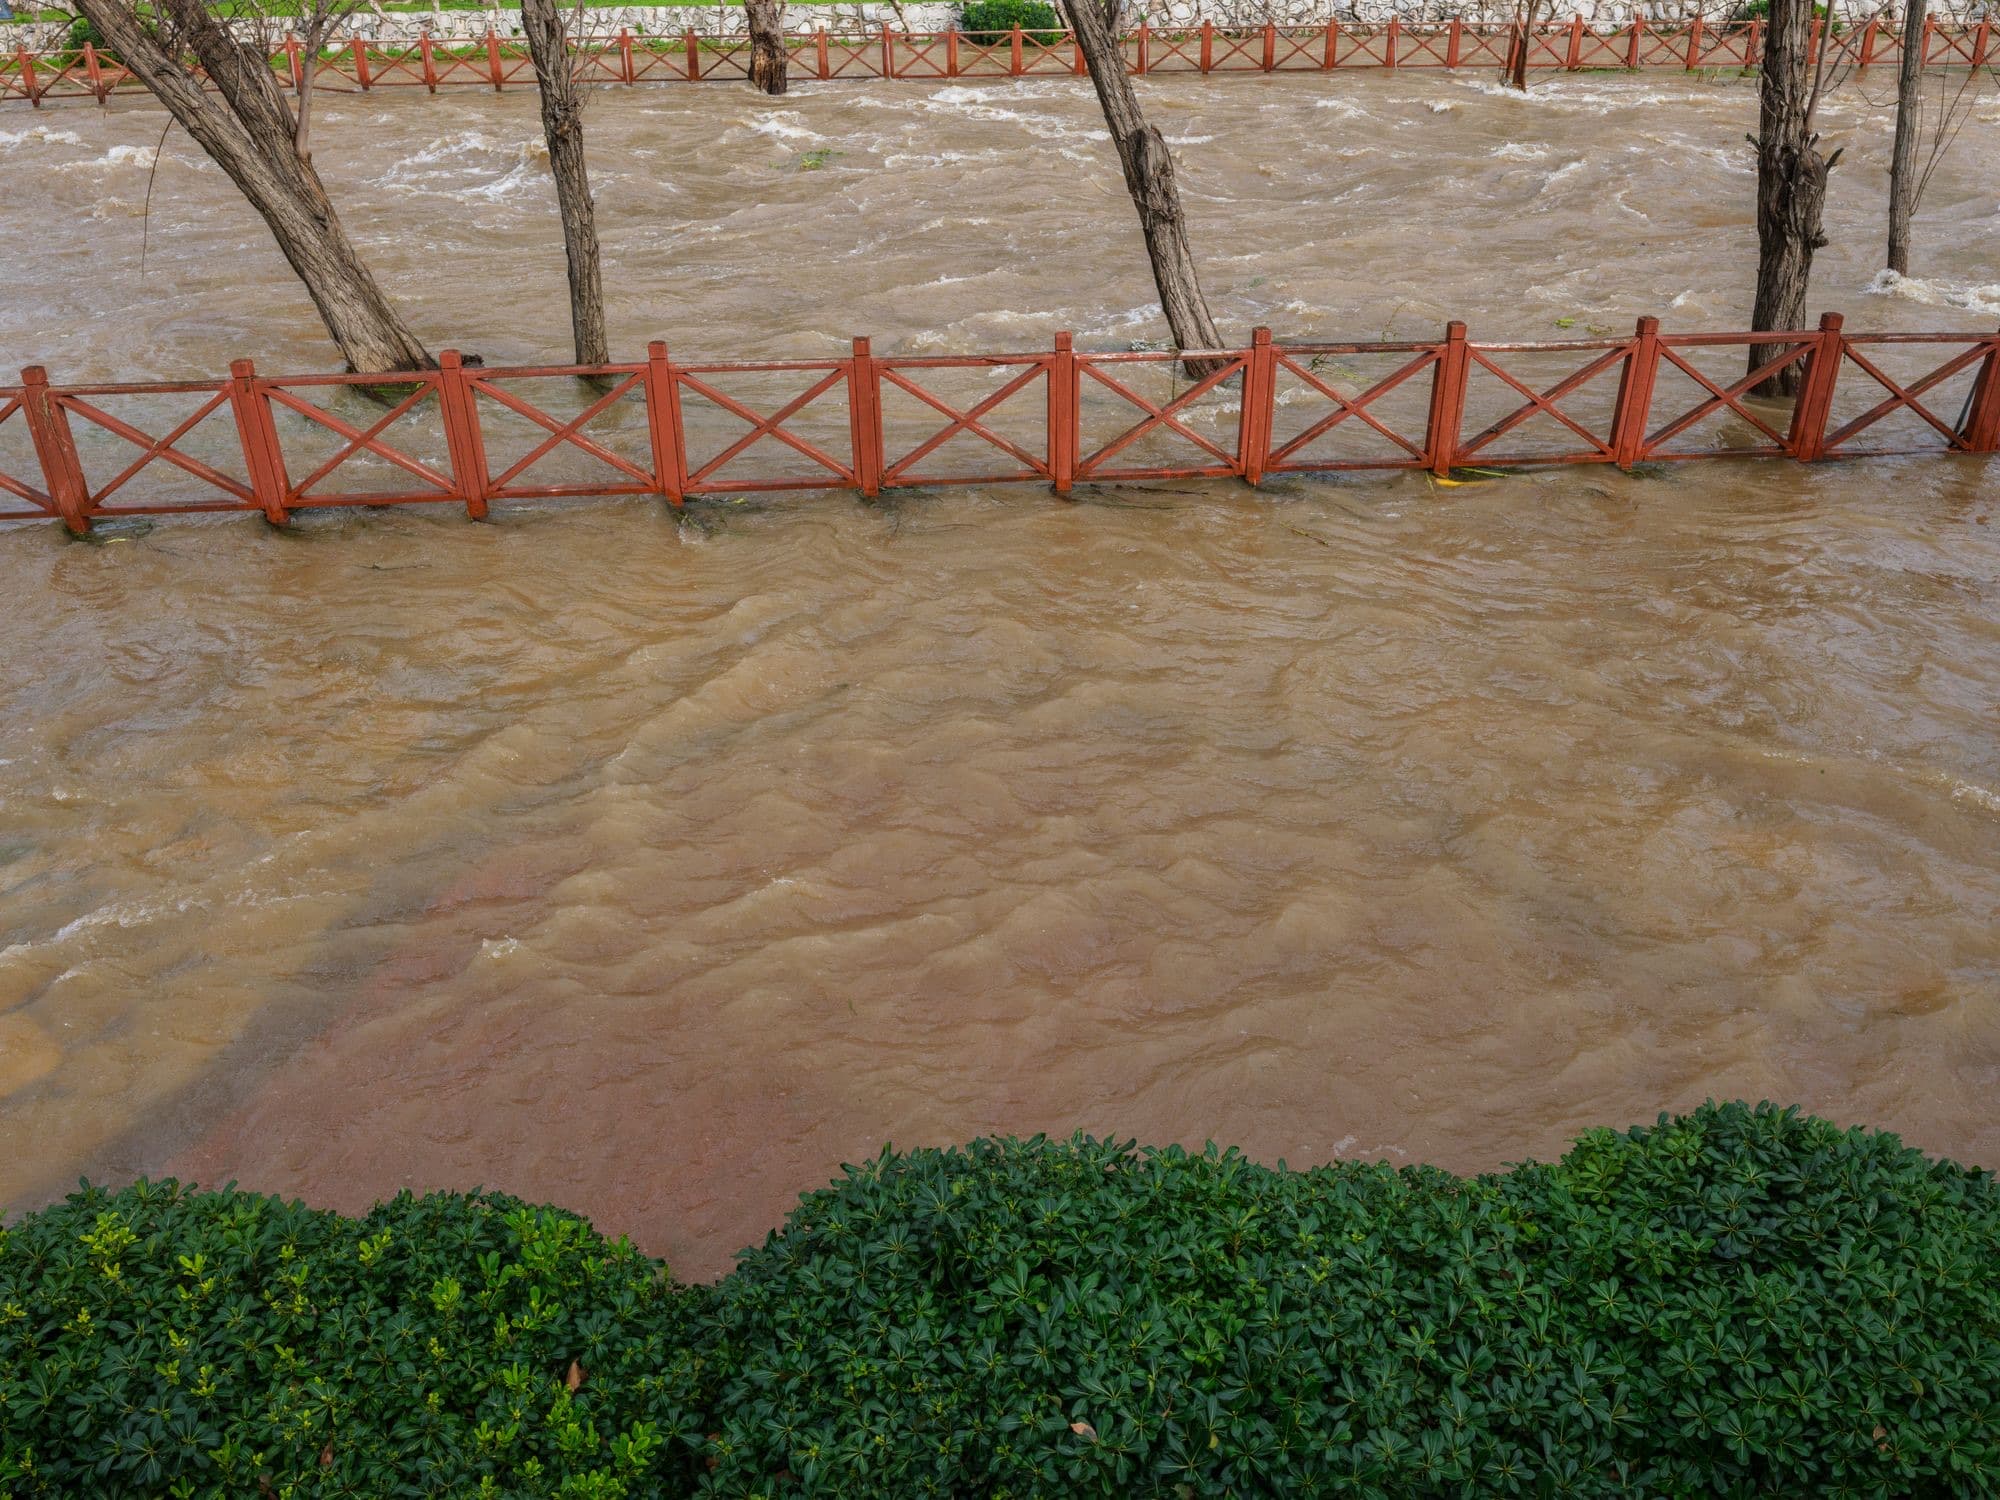
Un récord en la estación de un río es la parte de Helene que un mapa de inundación está hecho para describir. La parte que no está hecho para describir es esa misma lluvia cayendo sobre una calle cerrada más rápido de lo que una alcantarilla la puede pasar. La definición de inundación de FloodSmart abarca las dos: aguas interiores que se desbordan, y escurrimiento superficial inusual y rápido. Las dos son inundación para una aseguradora, y ninguna la cubre la póliza de vivienda.
¿Cómo se calcula la prima del seguro contra inundaciones si la zona no la decide?
La zona de inundación decide si la póliza es obligatoria. Ya no decide cuánto cuesta. La página de FEMA sobre el método de precios del NFIP, actualizada el 9 de abril de 2026, dice que el método actual no usa las zonas de inundación para determinar el riesgo, y que está vigente por completo desde el 1 de abril de 2023.
Lo que fija el precio, según la misma página de FEMA, es el edificio en particular: su frecuencia de inundación, los tipos de inundación que enfrenta, que FEMA enumera como desbordamiento de ríos, marejada, erosión costera y lluvia intensa, su distancia a una fuente de agua, y características como la elevación y el costo de reconstruir. Una casa en zona X en terreno bajo junto a un arroyo y una casa en zona X sobre una loma reciben hoy cotizaciones distintas, y la prima del vecino dice poco de la suya.
FloodSmart agrega algo que ahorra tiempo: todas las compañías que participan en el NFIP usan el mismo método de precios y ofrecen las mismas tarifas, así que una cotización del NFIP no se compara entre aseguradoras; solo se le pide a un agente de seguros con licencia. Nosotros no somos ese agente y no cotizamos coberturas. El corredor de seguros al que enviamos a nuestros compradores está en nuestra página de proveedores.
¿Cuánto es el periodo de espera del seguro contra inundaciones?
Una póliza del NFIP entra en vigor 30 días después de la fecha de compra. La página de términos de la póliza de FloodSmart lo dice así de claro, y la página de seguro contra inundaciones de FEMA lo repite como razón para planear con tiempo. Una póliza comprada la semana en que una tormenta ya tiene nombre no está vigente cuando la tormenta llega.
Las excepciones, según FloodSmart, son puntuales. No hay espera cuando la póliza se compra al abrir, aumentar, extender o renovar una hipoteca, y por eso un comprador que cierra con hipoteca una casa en zona AE queda cubierto desde la mesa de cierre. Hay una espera de un día cuando la propiedad acaba de quedar dentro de una zona de alto riesgo por un cambio de mapa y la póliza se compra dentro de los 12 meses siguientes. Un comprador en zona X que se decide por una póliza un mes después del cierre tiene los 30 días de espera como cualquiera. La forma barata de evitar esa espera es decidirlo durante el contrato y activar la póliza junto con la hipoteca.
¿Qué cubre el seguro contra inundaciones y qué deja fuera?
Una póliza del NFIP son dos pólizas. FloodSmart describe la cobertura del edificio y la cobertura de contenido como pólizas que normalmente se compran por separado, con deducibles separados. La cobertura del edificio abarca la estructura y lo que está instalado en ella: los sistemas eléctrico y de plomería, la calefacción, los electrodomésticos, la alfombra, los gabinetes y un garaje separado. La cobertura de contenido abarca lo que se mueve: ropa, muebles, electrónicos, la lavadora y la secadora. El NFIP limita cada tipo de cobertura a un monto fijo para una vivienda, y FloodSmart publica las cifras vigentes. Una casa que costaría más que ese tope reconstruir queda subasegurada con una póliza del NFIP sola, y esa es una conversación para el agente.
La lista de lo que la póliza no cubre es donde los dueños se llevan la sorpresa. FloodSmart nombra los bienes personales guardados en sótanos, lo que está fuera del edificio como el jardín y las terrazas, los vehículos, el dinero en efectivo y los metales preciosos, la interrupción de un negocio, y el alojamiento temporal y los gastos de vivienda adicionales. Una familia cuya casa en zona X recibe un pie de agua está, con una póliza del NFIP, pagando su propio hotel mientras se seca el panel de yeso.
¿FEMA paga los daños por inundación si no tengo seguro?
No de la forma en que la gente espera. La hoja informativa de FEMA titulada "FEMA Assistance Is Not a Substitute for Insurance," con fecha del 22 de agosto de 2025, dice que antes de solicitar ayuda por desastre usted tiene que presentar un reclamo a su seguro, que FEMA no puede pagar todas las pérdidas de un desastre, y que FEMA necesita una copia del acuerdo o de la negativa de la aseguradora antes de considerar la solicitud. La página de FEMA que responde a este rumor agrega que la ayuda por desastre solo está disponible cuando el presidente declara un desastre federal, y que sus subvenciones no siempre alcanzan para cubrir todas las pérdidas.
Una sola tormenta que llena una calle cerrada en Simpsonville difícilmente trae una declaración, y sin ella no hay programa federal para la casa de esa calle sin póliza de inundación y con un pie de agua bajo el piso.
Dónde entra esto en una compra en el Upstate
Una póliza de inundación en una casa en zona X es un costo anual por una pérdida que puede no llegar nunca, y en una casa sobre una loma sin nada que drene hacia ella, un agente de seguros puede decírselo. Es una respuesta justa y es de ellos darla. Lo nuestro es más estrecho. Durante el periodo de diligencia debida buscamos el mapa para la construcción, le preguntamos al inspector por la nivelación del terreno, el espacio bajo la casa y adónde van los bajantes, y ponemos la dirección frente a un agente de seguros con tiempo suficiente para que la cotización de inundación se active con la hipoteca y no 30 días después. En una casa cerca de cualquier arroyo del Upstate pedimos esa cotización aunque el mapa diga X.